意料之内的资本拼图
2025 年 10 月,英伟达斥资10亿美元认购诺基亚新股,高调押注 AI-RAN 的全新叙事。
这则新闻在科技圈砸出了不小的水花,许多人觉得一个如日中天的算力霸主去投一个“上个时代的设备商”很魔幻。但我却觉得,这是一种战略上的必然。
当我们把视线拉高,分别代入两家公司的视角,这笔交易的逻辑其实极其清晰。对于英伟达而言,面对当下算力狂热的盛况,必然会产生一种长远的焦虑:云端数据中心的扩建终有见顶和饱和的一天。为了维持算力帝国的增长,必须寻找下一个庞大的物理宿主。通过将AI算力下沉到遍布全球的通信基站,AI-RAN 无疑勾勒出了一个能够极大拓展需求边界的完美想象。
而对于诺基亚这类传统设备商来说,移动网络的商业故事早已失去了性感。从3G到5G的演进,本质上只是通信管道的拓宽——速度越来越快,延迟越来越低,早已没有了业务层的想象空间。他们太需要一个打破“哑管道”宿命的新故事了。
悬而未决的应用疑问
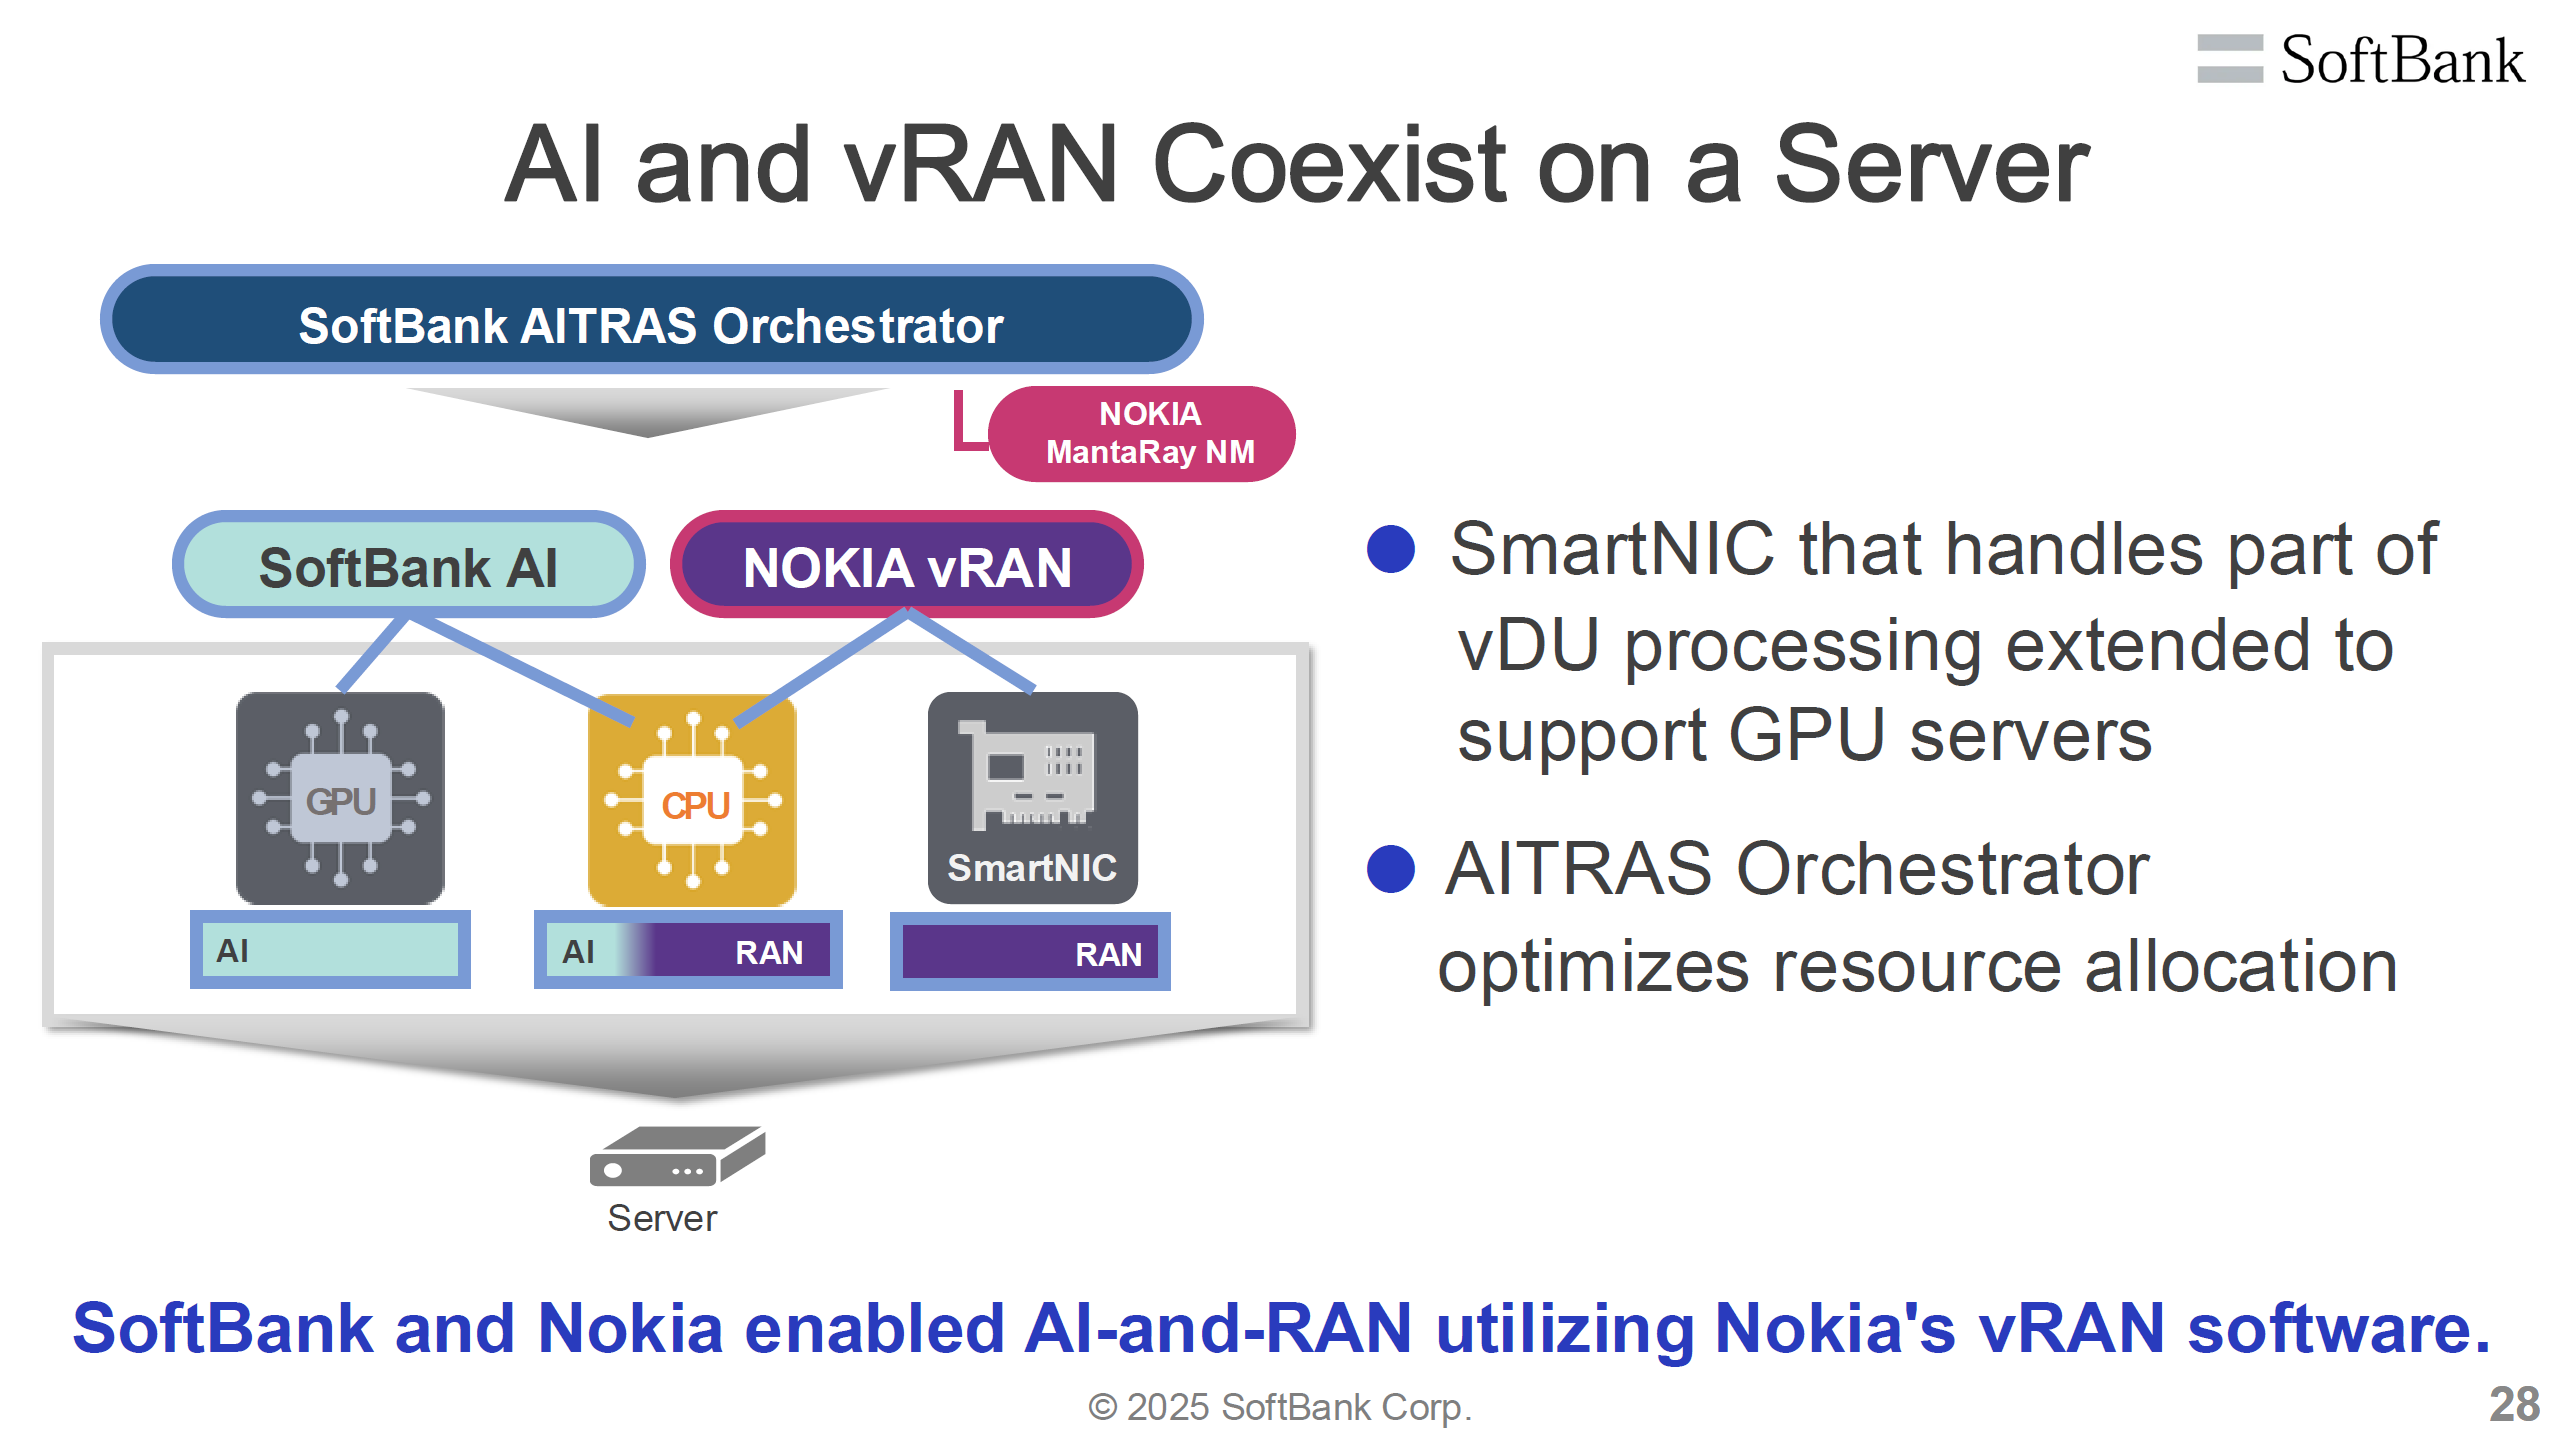
资本与战略的拼图完美契合。但是,在这个宏大的叙事中,我心里却始终悬着一个没有闭环的疑问:AI-RAN 到底有什么具体的应用场景?
把基站变成边缘 AI 数据中心听起来很颠覆,但眼下的终端设备直接调用云端大模型 API 似乎已经足够应对日常需求。到底是什么样海量且对低延迟要求极其苛刻的 AI 计算,必须要在基站侧就地解决?
在这个问题面前,我的思绪突然闪回到了十多年前,想起了当年在北电规划基站演进路线时的一段经历。
2009年的 Data-Only 狂想
2009年,我还在北电的 CDMA BTS 产品线。当时接到一项任务,让我规划一下产品未来的演进方向。说实话,这在当时多多少少有点“交作业”的意思。
因为彼时的北电已经深陷财务危机,正在申请破产保护。在那种前路茫茫、连公司明天还在不在都不知道的氛围里,去规划一份长远的产品路线图,多少显得有些荒诞。至于这份规划最终能不能落地,当时谁也不知道,但抛开这些,我确实还是花了不少心思去琢磨。
最终,我提交了一份名为 《BTS Evolutions》 的报告,将基站的演进落到了两个方向上。
第一个方向是 Cost Reduction(降本)。这个目标其实是 PLM(产品线管理部门)提出来的硬指标——为了能在激烈的市场竞争中降低运营商的 CapEx,北电必须拿出价格更具杀伤力的产品。而在技术实现层面,我针对当时北电数字模块极其臃肿的多模块结构这一问题,提出了一套多核架构的集成方案。
这种架构上的精简,不仅去除了冗余的元器件和复杂的层间互联,更让硬件的物理体积大幅缩小。对运营商而言,这不仅意味着单价的降低,更意味着机房空间占用与功耗的下降,从而在更深层次上优化了他们的 OpEx。
而第二个方向,则源于一个在当时看来甚至有些拿不准的推测。我观察到,传统的 Voice(语音)业务虽然是当时的营收主力,但已经明显触及了天花板,很难再有实质性的增长。相比之下,Data(数据)业务的势头开始显现。
于是,我在报告中写进了一个 Data-Only BTS 的架构方案。 在这个方案里,基站并非彻底摒弃传统的语音逻辑,准确地说,它是通过架构的调整极大地降低了部署数据业务的成本,使其在实质上成为了一个专为数据吞吐而优化的网络节点。
盲人摸象与杀手级应用
回想起来,当时去设计这样一个方案,其实是一种近乎盲人摸象的架构推演。
因为在 2009 年的那个时间节点,我其实压根不知道这个所谓的“数据业务”未来到底会是个什么形态。
当时的移动互联网,大家在屏幕狭小的早期智能手机上,刷着以纯文本为主的简陋网页,偶尔配上一张被严重压缩的高糊图片,这就已经是当时“数据业务”的主流景象了。如果仅仅是为了满足这些零碎的数据吞吐量,根本用不上纯数据基站这种架构。
直到几年后,那个真正引爆移动网络流量的杀手级应用才轰然降临——短视频和直播。当亿万终端设备同时并发高清视频的生产与消费流时,整个移动互联网的基础设施才算迎来了真正的考验,也迎来了真正的繁荣。
现在回看,我对数据业务增长的大方向判断算是押中了。但具体到 Data-Only 的方案,最终并没有真正大规模落地。随着北电的 CDMA 业务被爱立信收购,原有的产品线被快速整合进了爱立信的体系中,这些针对旧技术的架构设想也随之退出了历史舞台。
Femtocell 往事:创造需求的危险游戏
这种基础设施先行、等待应用爆发的逻辑,固然成就了移动互联网的黄金十年,但也并非每一次“提前布局”都能精准踩中时代的节拍。在试图铺设基建、创造需求这条路上,设备商也曾陷入过极其尴尬的境地。这让我联想到了当年另一个红极一时的概念—— Femtocell (家庭微型基站)。
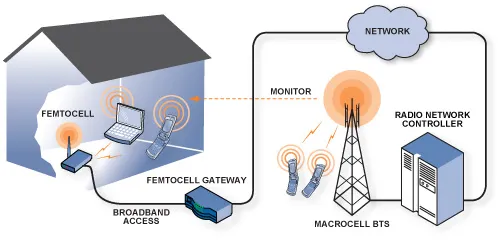
当时的设备商极力推销 Femtocell,表面上是为了解决室内覆盖和数据分流,实质上是试图借此扩大基站的应用场景,占领家庭空间。但这在商业上遭遇了彻底的失败——人们很快发现,与其部署一个复杂昂贵的基站,不如直接连家里的 Wi-Fi。
这种极其低廉的成本,轻而易举地降维打击了费尽心机创造出的“需求”。它给设备商上了一堂残酷的课:如果一项重资产的底层基础设施,其应用场景能被更轻量、更廉价的技术平替,那这种被创造出来的需求就是伪需求。
如今的 AI-RAN,其实也面临着与 Femtocell 相似的拷问:把昂贵的 GPU 塞进基站,会不会最终被越来越强大的“端侧 AI”加上“云端大模型”的组合拳给无情平替?这会不会又是一场一厢情愿的造梦游戏?
我对 AI-RAN 的“胡乱猜想”
数据业务的爆发与Femtocell的沉寂,两个截然不同的结局,引出了一个核心的拷问:究竟是需求催生了技术,还是技术带动了需求?
带着这个视角去审视今天 AI-RAN 的迷局,原本那些悬而未决的疑问开始有了清晰的轮廓。我倾向于相信这个叙事,不仅仅是基于某种直觉,更是基于三个切实的思考:
首先是肉眼可见的算力刚需。与当年虚无缥缈的‘家庭基站’不同,今天物理世界的算力饥渴是极其真实的。集中的数据中心在电力、散热和土地资源上已经逼近物理极限,将算力推向更贴近用户的边缘节点,正成为打破这一物理瓶颈的可行性方案。
其次,是关于商业模式的重构:Token 经济。回顾通信史,运营商从卖“语音时长”演进到了卖“流量”。在 AI 时代,既然基站变成了算力节点,其商业模式或许会发生质变——从“卖流量”转向“卖 Token”。当终端请求的不再是数据搬运,而是推理结果时,运营商就有可能摆脱被“管道化”的宿命。虽然这目前还只是一个缺乏配套应用支撑的胡乱猜想,但它勾勒出了智能时代定价权更替的可能性。
最后,是对 AI 工业革命级的底层信念。这不是一次普通的技术迭代,而是生产力底座的重构。过去几年,AIGC 已经在各行各业展现了许多令人意想不到的成效,其能力与潜力已经成为一种广泛的社会共识。虽然此刻未必能精准预见 AI-RAN 是否就是那个最终的杀手级架构,但这种技术范式迁移的大幕已经开启。
周期的残酷与迷人
那家曾深度参与全球通信标准制定的北电,最终没能躲过产业残酷的周期交替,在十多年前折戟沉沙。这个拥有百年积淀的技术巨头,即便在多轮救助与重组努力下仍无力回天。它的轰然倒塌,不仅仅是某家企业的终结,更是令整个业界长久意难平的时代悲剧。
而曾经同样深陷泥潭、最终熬过漫长寒冬的诺基亚,却在 AI 时代的大浪淘沙中迎来了新的转机。
这或许就是科技产业最迷人,也最残酷的地方。
在一场工业革命面前,顺势而为,先把基础设施的桩打下去。至于剩下的,就交给时间与想象力吧。